本文目录 / CONTENTS
一辆车在路上跑多少年,看起来是个技术参数,实际上是一整套经济结构的读数:新车卖多少钱、贷款利息多少、旧车能卖到哪里去、政府补贴什么、修车贵不贵。
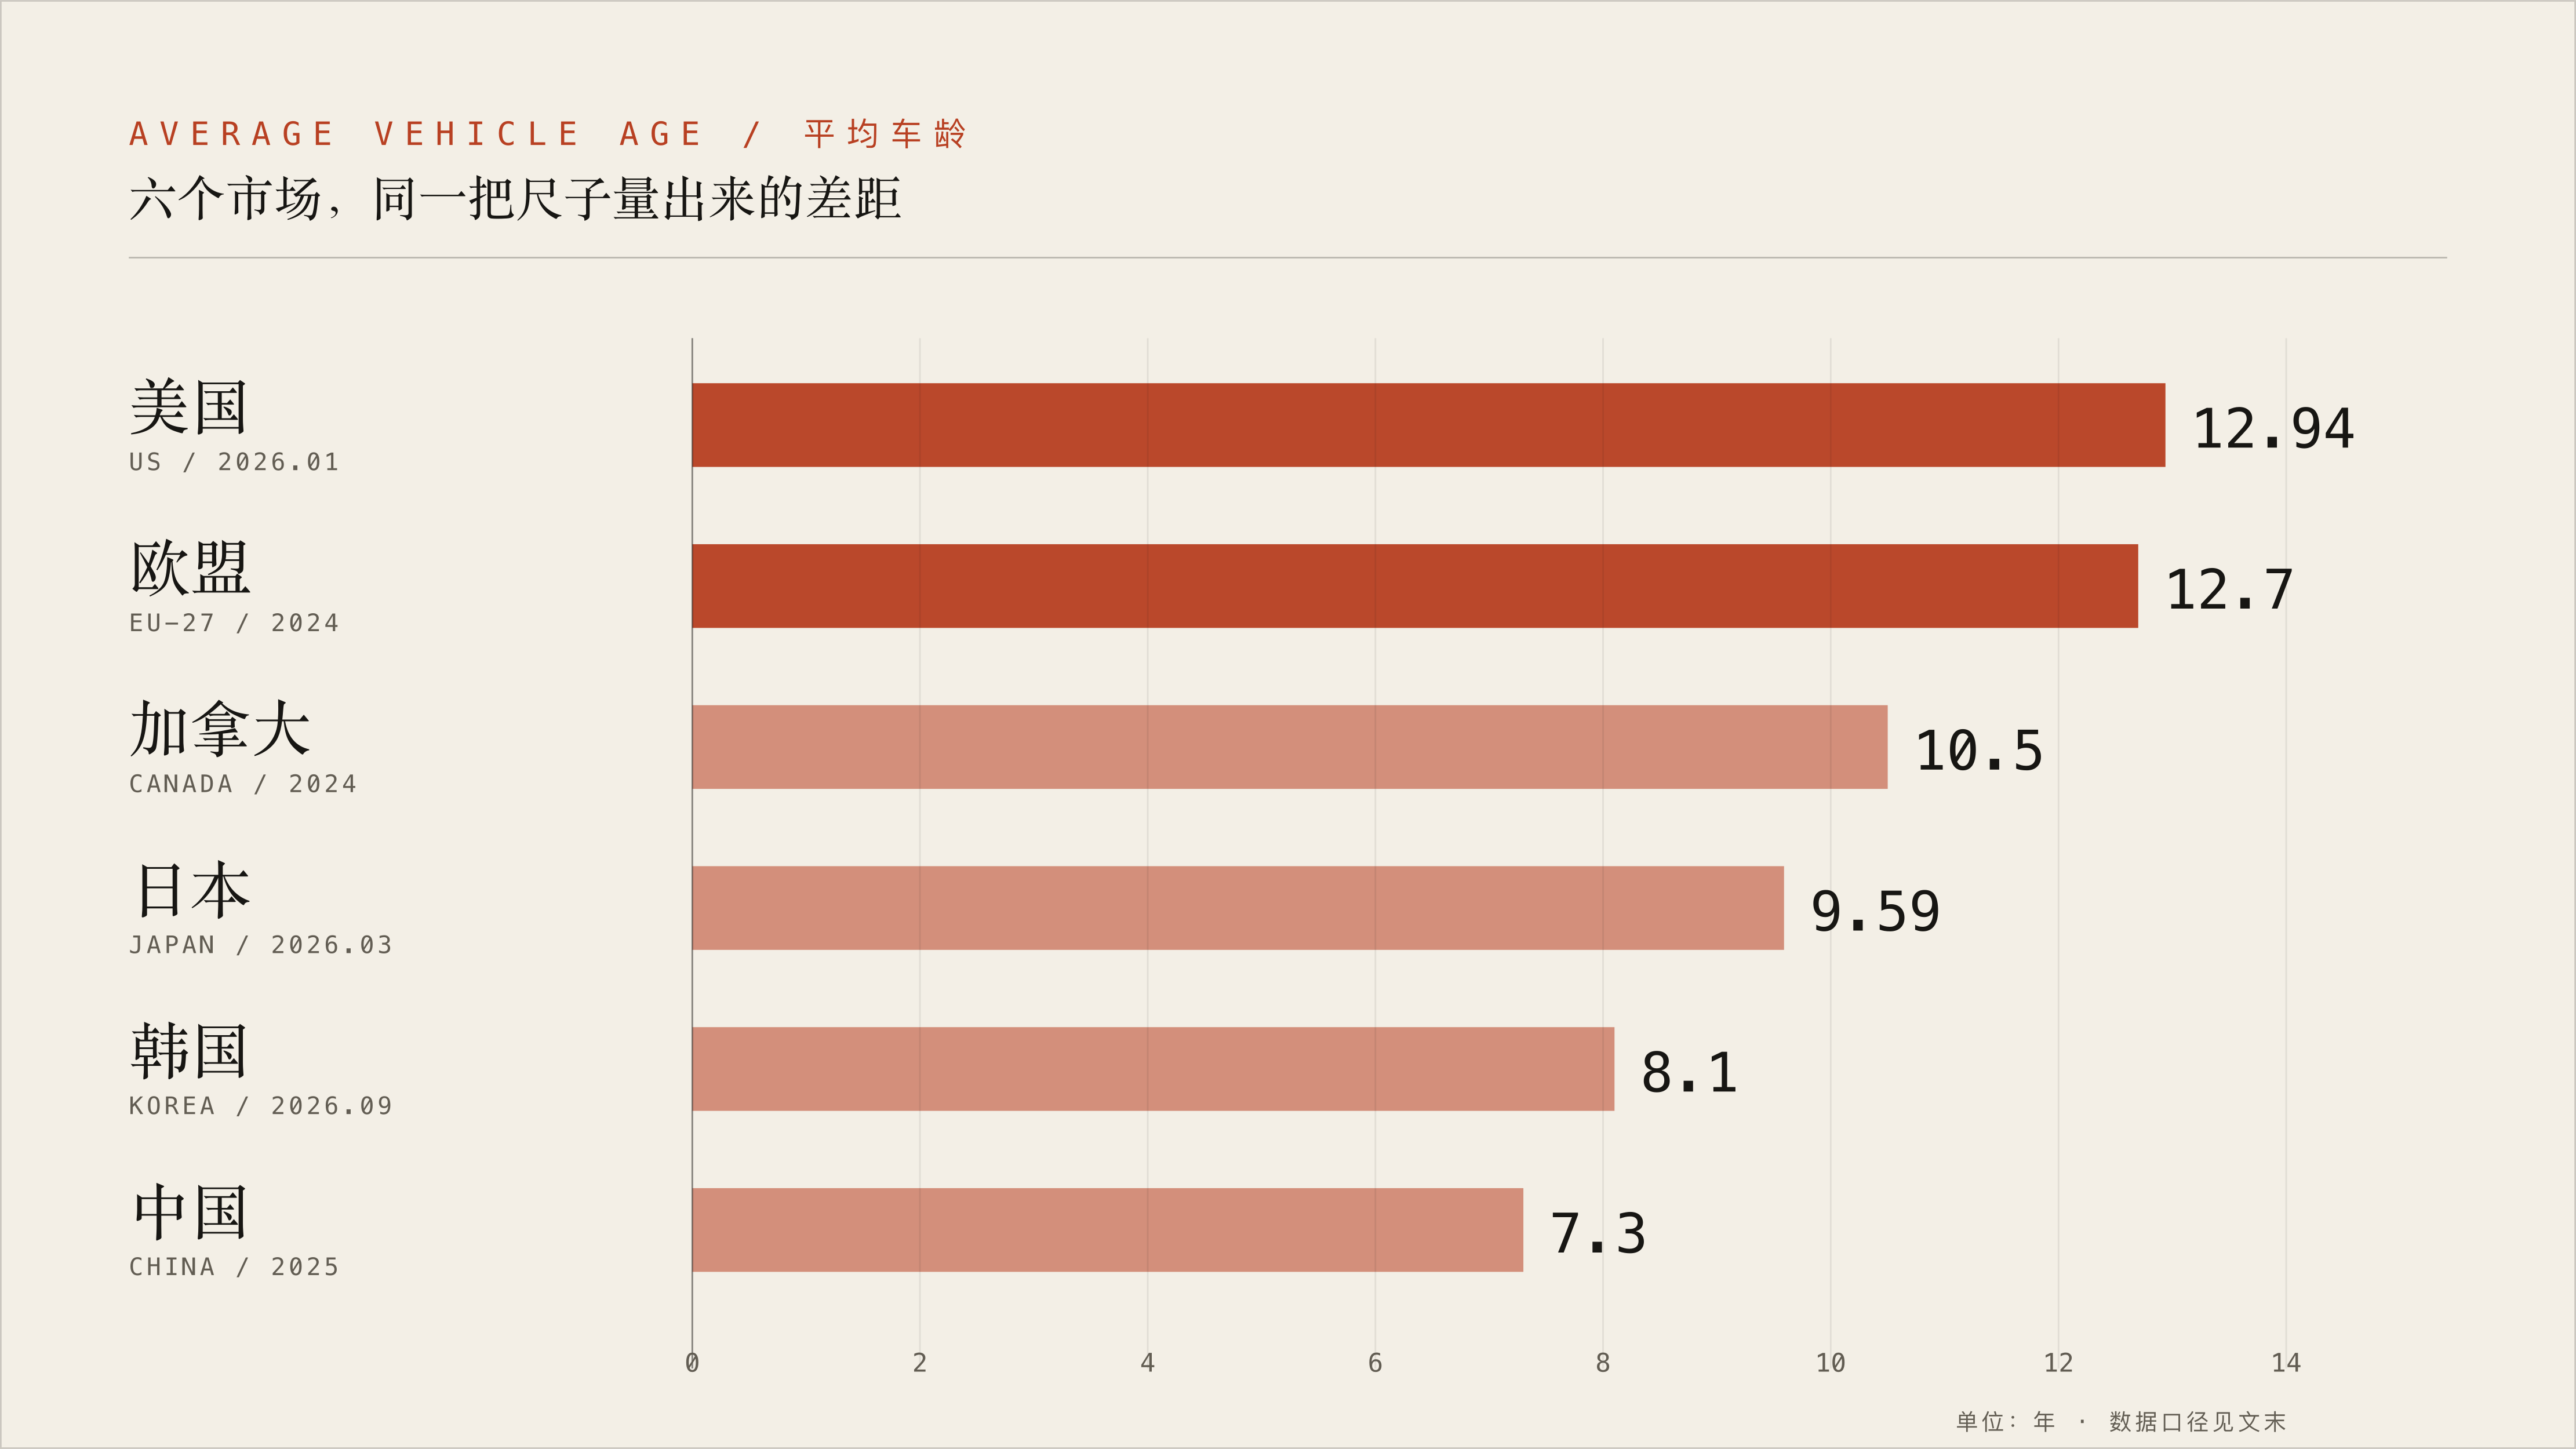
这篇报告把六个市场放在一起看:欧盟、美国、加拿大、日本、韩国、中国。结论先放在前面。1
先说结论
| 市场 | 平均车龄 | 统计时点 | 口径 | 数据来源 |
|---|---|---|---|---|
| 美国 | 12.94 年 | 2026 年 1 月 | 轻型车(轿车 + 轻卡) | Auto Care Association / MEMA |
| 欧盟 | 12.7 年 | 2024 年 | 乘用车 | ACEA |
| 加拿大 | 10.5 年 | 2024 年 | 轻型车 | S&P Global Mobility |
| 日本 | 9.59 年 | 2026 年 3 月 | 乘用车(不含轻自动车) | AIRIA |
| 韩国 | 约 8.1 年 | 2026 年 9 月 | 乘用车(本报告推算) | 国土交通部登记数据 |
| 中国 | 7.3 年 | 2025 年 | 乘用车 | F6 大数据研究院 |
三个观察:
- 车龄和“发达程度”不是同一条曲线。 美国、欧盟最老,加拿大、日本居中,韩国、中国最年轻。决定车龄的不是人均 GDP,而是“新车卖得多快”和“旧车去哪了”。
- 所有市场都在变老,只是速度不同。 1995 到 2026 年,美国轻型车从 8.4 年涨到 12.94 年,日本乘用车从 4.88 年涨到 9.59 年;欧盟从 2019 年的 11.5 年涨到 2024 年的 12.7 年。中国也在变老,只是保有量增长太快,平均值被持续稀释。
- “平均车龄”是最容易被误读的汽车指标。 口径一换,结论能差出两三年。
一、口径:为什么这些数字不能直接相减
在往下看之前,先明确四件事,否则后面的比较全是错的。
乘用车 vs 轻型车。 中国、欧盟、日本统计的是”乘用车”(passenger car)。美国和加拿大统计的是”轻型车”(light vehicle),把皮卡、SUV、厢式车都算进去了。美国轻型车里轻卡占大头,而轻卡的平均车龄(11.9 年)明显低于轿车(约 15 年)——所以美国的 12.94 年其实是被皮卡”拉低”过的轿车数据。
保有量 vs 上路车辆。 欧洲用”登记在册的车辆”(vehicle parc),美国用”在运营车辆”(vehicles in operation, VIO)。两者在报废、临时停驶的处理上并不一致。
是否含轻自动车。 日本的官方平均车龄不含轻自动车(排量 660cc 以下)。轻自动车保有量大、换手快,如果算进去,日本的车龄会明显低于 9.59 年。
平均车龄 vs 平均使用年限。 前者是”现在路上这批车的年龄平均值”,后者是”一辆车从新车到报废平均用多少年”。前者会被新车销量结构影响,后者才是真正的使用寿命。本文讨论的都是前者。
二、欧洲:12.7 年,而且还在变老
欧洲汽车制造商协会(ACEA)每年发布《Vehicles on European Roads》。最新一期(2026 年 1 月,数据截至 2024 年)给出的数字是:
- 欧盟乘用车平均车龄 12.7 年,保有量 2.56 亿辆,同比 +1.4%;
- 轻型商用车 12.9 年,卡车 14.0 年,客车 12.2 年;
- 纯电动车只占欧盟车队 2.3%,插混 1.4%。
ACEA 的历年数字连起来是一条很稳的上升线:
| 年份 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|---|
| 欧盟乘用车平均车龄 | 11.5 | 11.8 | 12.0 | 12.3 | 12.5 | 12.7 |
五年涨了 1.2 年。这个速度意味着:欧盟车队整体”年轻化”的窗口已经关闭。即使 2025 年新车销量回暖,存量结构也不会在短期内改变——ACEA 自己在报告里反复强调这一点:电动车在新车市场的份额已经接近 17%,但在存量里只有 2.3%,“替换老车需要几年甚至几十年”。
三、美国:12.94 年,历史新高
美国的数据由两家机构交叉给出:
- S&P Global Mobility(2025 年 5 月发布,数据截至 2025 年 1 月):轻型车平均车龄 12.8 年,在运营车辆 2.89 亿辆,报废率稳定在 4.5%;其中轿车 14.5 年、轻卡 11.9 年。
- Auto Care Association / MEMA(2026 年 10 月发布,数据截至 2026 年 1 月):轻型车平均车龄 12.94 年,在运营车辆 2.94 亿辆,2025 年行驶里程 3.32 万亿英里;轿车约 15 年、轻卡 11.9 年。
美国车龄的分布比平均值更有意思:
| 车龄段 | 占比 |
|---|---|
| 16 年以上 | 29.1% |
| 12–15 年 | 15.1% |
| 8–11 年 | 20.6% |
| 4–7 年 | 19.1% |
| 0–3 年 | 16.0% |
接近三成的美国车已经跑了 16 年以上。这也是为什么美国的汽车后市场(配件、维修、再制造)规模长期全球第一——车龄结构决定了维修需求,而不是新车销量。
另一个值得注意的数字:纯电动车的平均车龄只有 3.7 年,插混 4.9 年,普通混动 6.4 年。电动车不是让车队变老,而是在拉低平均值。
地区差异极大:蒙大拿州的车龄比全国平均高出五年以上,而科罗拉多、夏威夷则明显更年轻。
美国运输统计局(BTS)的官方序列可以一直回溯到 1995 年,用的是“轻型车”同一口径:
| 年份 | 1995 | 2000 | 2005 | 2010 | 2015 | 2020 | 2025 |
|---|---|---|---|---|---|---|---|
| 美国轻型车平均车龄 | 8.4 | 8.9 | 9.8 | 10.6 | 11.5 | 11.9 | 12.8 |
三十年涨了 4.4 年。注意一个口径细节:BTS 的 2022 年及以后数据改为“当年 1 月 1 日”,之前是“7 月 1 日”(2009 年为 10 月 1 日),所以 2021 → 2022 那一小段跳升里有半年是口径造成的。
四、加拿大:10.5 年,被”出口”拉低
加拿大轻型车平均车龄 10.5 年,在运营车辆 2670 万辆(S&P Global Mobility 在 2024 年 AIA Canada 全国大会上的数据)。
比美国低了两年多。原因不是加拿大人更爱换车,而是旧车被卖到美国去了。
S&P 的 Todd Campau 在会议上解释过这条链路:加元汇率偏低时,美国经销商从加拿大进口二手车更划算,于是大量 3–5 年车龄的加拿大车南下。DesRosiers 的《Used Vehicle Report》显示,2024 年从加拿大流入美国的二手车中,超过 40% 是 0–2 年车龄,34.7% 是 3–5 年车龄——最年轻的那部分被抽走了,留在加拿大路上的自然更老。
这是一个很好的例子:平均车龄是存量指标,但它被流量(跨境二手车贸易)直接改写。
五、日本:9.59 年,连续 32 年刷新纪录
日本的数据来自自动车检查登录情报协会(AIRIA),每年 3 月末统计一次,口径是乘用车(不含轻自动车)。
- 2026 年 3 月末:乘用车保有量 3851 万辆,平均车龄 9.59 年,同比 +0.15 年;
- 普通乘用车 8.84 年,小型乘用车 10.57 年;
- 货车 12.22 年,客车 13.19 年;
- 这是连续 32 年刷新历史最高,连续 34 年车龄上升。
日本的长周期数据是六个市场里最完整的,从 1981 年一直记录到现在:
| 年份 | 1990 | 2000 | 2010 | 2020 | 2024 | 2026 |
|---|---|---|---|---|---|---|
| 乘用车平均车龄 | 4.64 | 5.84 | 7.56 | 8.72 | 9.34 | 9.59 |
1990 年日本乘用车平均只有 4.64 年,车检制度(車検)配合频繁换新的消费习惯,让日本长期是”三年换车”的市场。三十多年过去,这个数字翻了一倍。
按 AIRIA 的登记年度分布计算,日本乘用车中约 40% 车龄超过 10 年。
六、韩国:约 8.1 年,一个需要自己算的数字
韩国的麻烦在于:官方并不发布一个统一的”平均车龄”指标。
国土交通部每月发布《汽车登记现况报告》,其中有一张”按车龄(年式)分类的登记台数”表,但没有汇总的平均值。所以这里的数字是本报告自己算的。
方法:取 2026 年 9 月的按年式登记台数(2006 年式及以后,2006 年一档包含更早车辆),以”2026.25 − 登记年式”作为车龄,按台数加权平均。
| 项目 | 全部车辆 | 乘用车 |
|---|---|---|
| 登记台数 | 2670.6 万辆 | 2225.8 万辆 |
| 推算平均车龄 | 约 8.4 年 | 约 8.1 年 |
| 10 年以上占比 | 38.5% | 37.5% |
这个算法有明确的偏差:2006 年一档把更早的车合并了,所以真实值会略高于 8.1 年;同时”年式”和”首次登记日期”不完全等价。把它当作”8 年出头”的量级判断是安全的,精确到小数点后一位则不必。
交叉验证:用同一份数据算出的”10 年以上占比 37.5%“与韩国媒体引用的 38.4%(全部车辆)基本吻合,说明数据源和口径没有跑偏。
韩国车龄偏低的三个原因:一是保有量仍在快速增长(分母不断被新车稀释);二是换车周期短,韩国市场对“新车”的偏好明显强于欧美;三是报废与二手车出口消化了相当一部分旧车。
七、中国:7.3 年,但内部裂成了两半
中国乘用车平均车龄 7.3 年(F6 大数据研究院《2025 中国汽车后市场白皮书》,2025 年),年均行驶里程约 10,089 公里。
保有量方面:2024 年底汽车保有量 3.5 亿辆(乘用车 3.1 亿),2025 年底预计突破 3.7 亿辆。
但中国的 7.3 年是一个被平均出来的数字,拆开看是两个完全不同的市场(中国汽车工业协会 + 和君咨询《2025 中国汽车后市场年度发展报告》,2026 年 6 月发布):
| 类别 | 平均车龄 | 结构特征 |
|---|---|---|
| 燃油乘用车 | 8.2 年 | 7 年以上老车占比接近六成 |
| 新能源乘用车 | 1.8 年 | 1–3 年车龄占比高达 90% |
燃油车平均车龄是新能源车的 4.5 倍。这不是因为中国车主更爱换燃油车,而是因为新能源车的存量本身就是最近五年才堆起来的——2020 年之前的新能源车,大部分已经不在路上了。
二手车市场的数据印证了这一点:2025 年成交的二手车中,燃油车平均车龄 8.6 年,新能源车 3.4 年。
商务部数据:截至 2026 年 6 月,中国汽车保有量 3.7 亿辆,乘用车中车龄 7 年以上的占比已突破 50%。
八、为什么都在变老
六个市场里,五个在变老(中国也在变老,只是被快速增长的保有量稀释了)。原因高度重合:
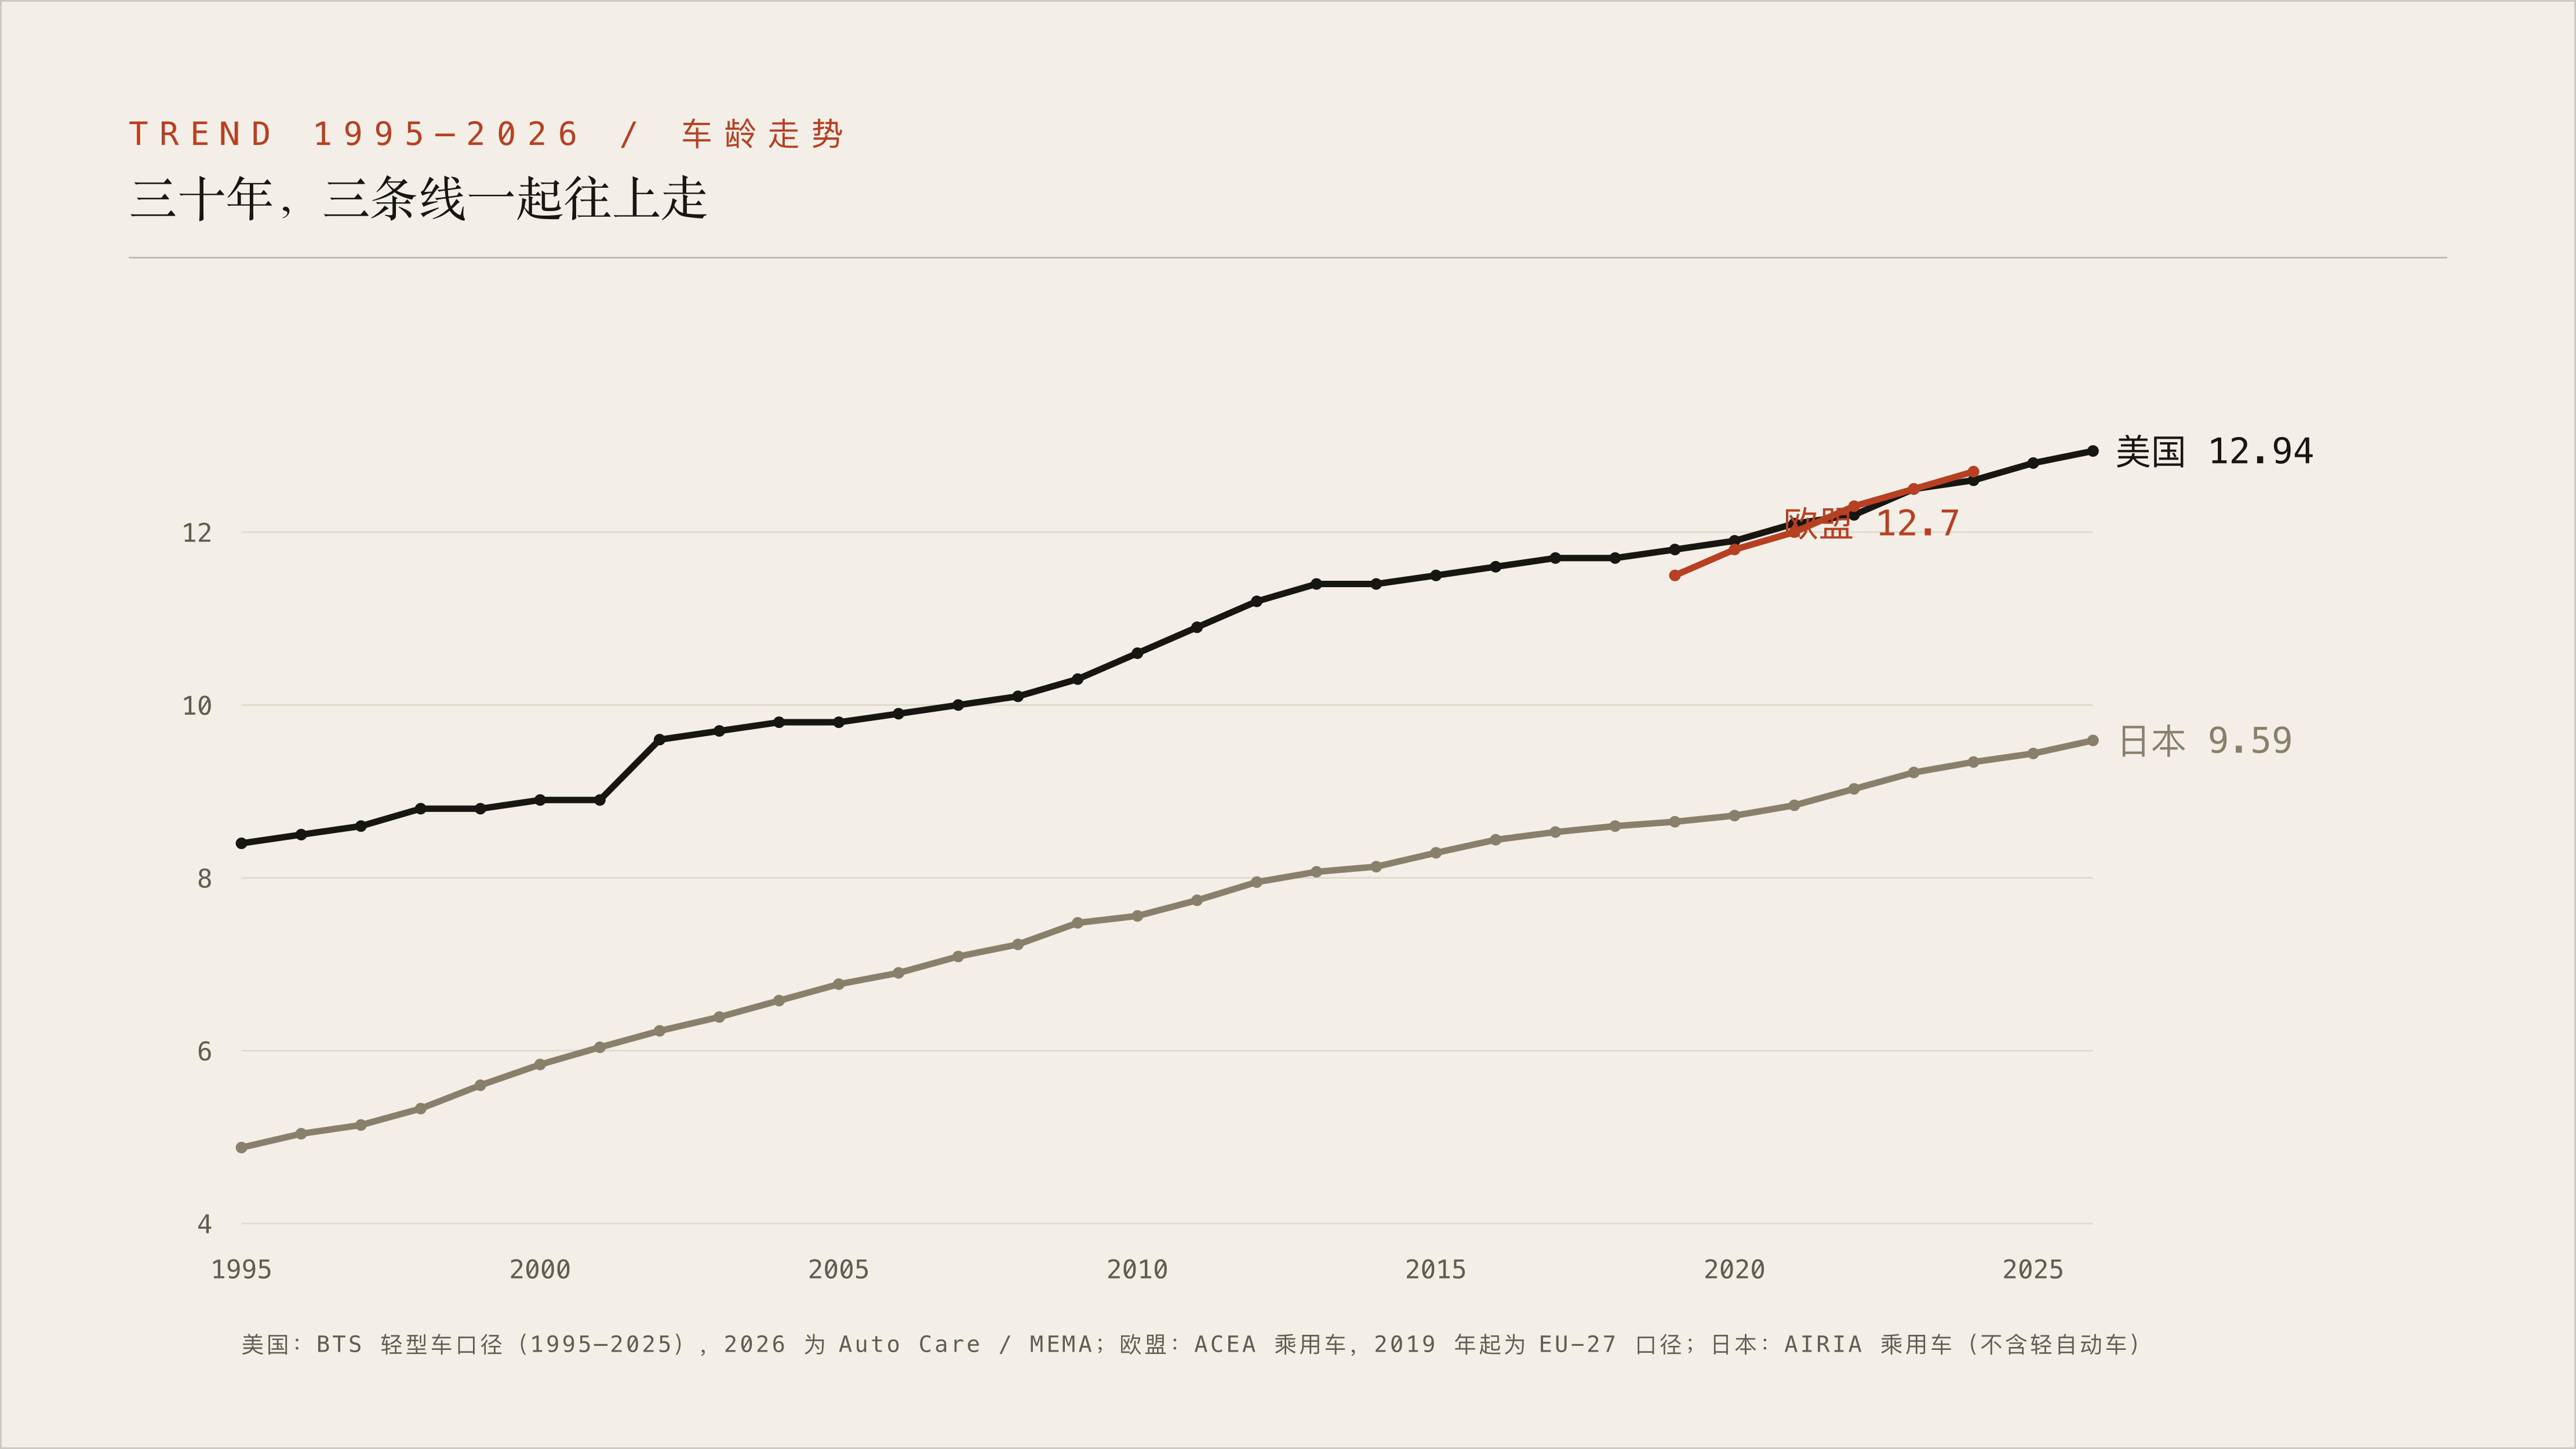
把时间拉长到三十年,趋势更清楚:美国轻型车从 1995 年的 8.4 年涨到 2026 年的 12.94 年,日本乘用车从 1995 年的 4.88 年涨到 9.59 年——翻了整整一倍。欧盟的可用序列只能回溯到 2019 年(再往前 ACEA 的统计口径含英国,与之后不可比),但方向一致。
1. 新车越来越贵。 美国新车平均月供已经到 770 美元(Experian 数据)。当一辆新车的月供超过一辆二手车的维修预算时,理性选择就是修。
2. 2021–2023 年的销量缺口。 芯片短缺期间全球少卖了上千万辆新车,这批“缺失的车”会以“车队整体老一岁”的形式,在未来十年里持续体现。
3. 这里是博主(非 AI)的想法:民众的消费能力总体下降。
九、数据来源
| 市场 | 来源 | 链接 |
|---|---|---|
| 欧盟 | ACEA, Vehicles on European Roads 2026(数据 2024) | acea.auto |
| 欧盟(历史) | ACEA 历年报告 2021–2025 | acea.auto |
| 美国 | Auto Care Association / MEMA,2026 年 10 月 | aapexshow.com |
| 美国(历史) | S&P Global Mobility 历年新闻稿 | press.spglobal.com |
| 美国(1995–2025) | BTS, Table 1-26(基于 IHS Markit / S&P Global Mobility) | bts.gov |
| 加拿大 | S&P Global Mobility / AIA Canada 2024 | autoserviceworld.com |
| 日本 | 自动车检查登录情报协会(AIRIA) | airia.or.jp |
| 韩国 | 国土交通部 汽车登记现况(按车龄) | stat.molit.go.kr |
| 中国 | F6 大数据研究院《2025 中国汽车后市场白皮书》 | f6car.com |
| 中国 | 中汽协 + 和君咨询《2025 中国汽车后市场年度发展报告》 | caam.org.cn |
所有数字均以各机构公开发布的版本为准;韩国数据为本报告依据官方登记数据推算,已在正文标注方法。
附录:欧盟各国乘用车平均车龄(2024)
| 国家 | 平均车龄 | 10 年以上占比 | 保有量 |
|---|---|---|---|
| 卢森堡 | 8.2 | 28.0% | 45.7 万 |
| 奥地利 | 9.2 | 46.9% | 523.2 万 |
| 爱尔兰 | 9.7 | 42.5% | 247.4 万 |
| 丹麦 | 9.8 | 39.9% | 285.6 万 |
| 比利时 | 10.1 | 36.2% | 600.9 万 |
| 德国 | 10.6 | 47.4% | 4933.9 万 |
| 法国 | 11.5 | 54.3% | 3973.9 万 |
| 斯洛文尼亚 | 11.6 | 53.9% | 126.7 万 |
| 瑞典 | 11.8 | 49.9% | 497.8 万 |
| 荷兰 | 12.1 | 51.5% | 962.1 万 |
| 意大利 | 13.0 | 58.9% | 4134.1 万 |
| 克罗地亚 | 13.4 | 65.8% | 200.1 万 |
| 芬兰 | 13.6 | 58.6% | 276.8 万 |
| 葡萄牙 | 14.1 | 62.1% | 597.0 万 |
| 塞浦路斯 | 14.4 | 65.6% | 64.7 万 |
| 西班牙 | 14.5 | 62.8% | 2646.9 万 |
| 斯洛伐克 | 14.6 | 64.4% | 273.0 万 |
| 立陶宛 | 14.8 | 74.5% | 140.9 万 |
| 拉脱维亚 | 15.1 | 76.2% | 78.4 万 |
| 波兰 | 15.2 | 73.1% | 2049.8 万 |
| 匈牙利 | 15.6 | 74.6% | 426.1 万 |
| 罗马尼亚 | 15.6 | 82.7% | 845.0 万 |
| 马耳他 | 16.1 | 54.2% | 33.0 万 |
| 捷克 | 16.5 | 66.7% | 664.3 万 |
| 爱沙尼亚 | 17.5 | 70.7% | 87.0 万 |
| 希腊 | 17.8 | 79.0% | 573.9 万 |
| 欧盟合计 | 12.7 | 约 58% | 2.53 亿 |
非欧盟市场(同源数据):英国 10.8 年、瑞士 10.5 年、挪威 11.4 年、冰岛 8.9 年。
保加利亚未包含在 ACEA 的分国明细中;“欧盟合计”行的 10 年以上占比由各国数据汇总计算,与 ACEA 官方口径可能存在小幅差异。
Footnotes
-
本文由 pi(运行在终端里的 coding agent harness)完成资料检索、数据抓取、计算与撰写。模型为 DeepSeek V4.1 Flash,模型 ID
deepseek-v4.1-flash-1017,推理档位high;模型 可能有量化。文中数据由 agent 直接抓取 ACEA、AIRIA、S&P Global Mobility、Auto Care Association、中国汽车工业协会等机构的原始报告核对,两张图表由 agent 生成 SVG 后用 sharp 栅格化;韩国数据为 agent 依据韩国国土交通部登记数据自行计算,方法与偏差已在正文标注。 ↩